Как превратить «хочу накопить» в понятную финансовую цель
Сумма, срок и посильный взнос помогают проверить желание на практике — ещё до выбора вклада или ценных бумаг.
Добавьте к желанию три числа
Фраза «хочу больше денег» понятна, но из неё трудно получить следующий шаг. Финансовая цель описывает конкретный будущий расход или запас: сколько нужно, к какой дате и какая часть суммы уже собрана. Название цели помогает не перепутать её с другими деньгами.
Предположим, вы планируете обучение новой профессии. Важны не только цена курса, но и сопутствующие расходы: материалы, дорога, техника, возможное сокращение рабочего времени. Сначала стоит проверить состав расходов, а уже затем считать ежемесячный взнос. Иначе аккуратная таблица может опираться на неполную сумму.
Цену полезно привязать к дате проверки. Стоимость обучения через год ещё неизвестна, даже если сегодня на сайте есть конкретное предложение. Это не повод отказаться от плана: достаточно понимать, какую часть расчёта придётся обновлять.
Посчитайте базовый вариант без доходности
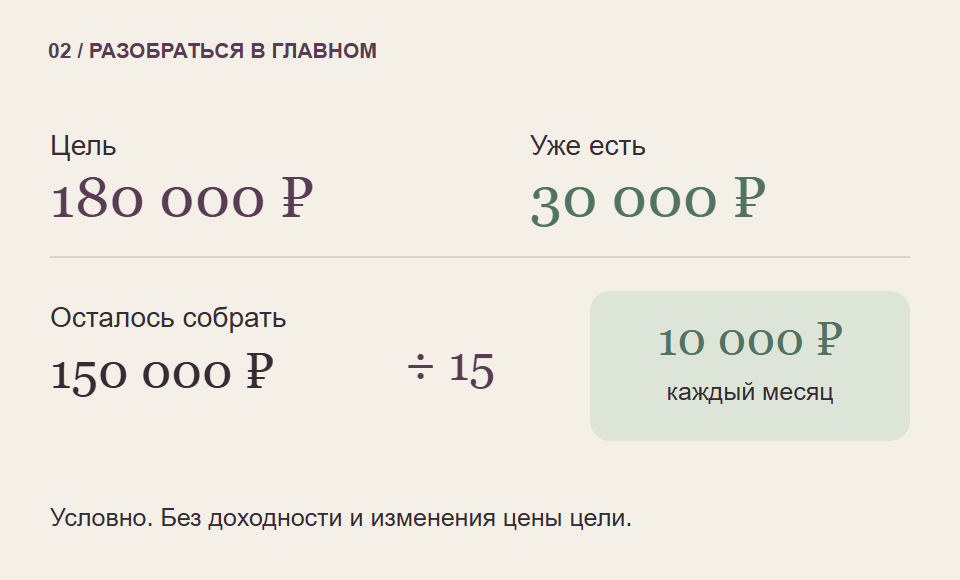
Условная цель — 180 000 рублей через 15 месяцев. Для неё уже отложено 30 000 рублей. Значит, осталось собрать 150 000 рублей. Делим их на 15 ежемесячных пополнений и получаем 10 000 рублей в месяц.
Формула проста: (нужная сумма − уже собранная сумма) ÷ число взносов. Здесь не учитываются проценты, рыночная доходность, комиссии, налоги и изменение цены цели. Такой расчёт показывает, на что способны сами накопления. Он не обещает, сколько будет стоить покупка в будущем.
Проверьте и календарь. Если платёж нужен в начале последнего месяца, зарплата в конце этого месяца уже не поможет. Число доступных пополнений может оказаться меньше числа месяцев между сегодняшней датой и покупкой.
Сопоставьте взнос с обычной жизнью
Теперь посмотрите на доходы и расходы за несколько недавних месяцев. После жилья, питания, обязательных платежей и других необходимых трат остаётся 10 000 рублей? Или такая сумма получилась только в удачный месяц с премией?
Посильный взнос — тот, ради которого не приходится регулярно занимать деньги или забирать их из резерва. В расчёт стоит включить нерегулярные, но ожидаемые расходы: страховку, лечение по плану, ремонт техники, подарки. Не каждый месяц они заметны, но из годового бюджета не исчезают.
Если доход меняется, разделите взнос на базовую часть и дополнительную. Базовую проверяйте по осторожному сценарию дохода. Дополнительную можно направлять в цель по мере фактического поступления денег. Не превращайте ещё не полученную премию в обязательное условие успеха.
Что изменить, если цифры не сходятся
Допустим, комфортно откладывать 7 500 рублей. Чтобы собрать недостающие 150 000 рублей без доходности, понадобится 20 пополнений. Это конкретное основание обсудить другой срок, уменьшить стоимость цели или найти дополнительный доход.
Повышать ожидаемую доходность в таблице только ради красивого результата опасно. Чем сильнее план зависит от прибыли, тем больше шансов, что к нужной дате суммы не хватит. Если дата жёсткая, неопределённость особенно существенна.
Есть и другая проверка. Если стоимость цели вырастет со 180 000 до 210 000 рублей, при прежних накопленных 30 000 и 15 пополнениях потребуется уже 12 000 рублей в месяц. Это отдельный условный сценарий, а не прогноз роста цены.
Сделайте короткую карточку цели
- Назначение денег и состав будущих расходов.
- Проверенная сегодня стоимость и источник этой цены.
- Дата платежа, уже собранная сумма и число доступных пополнений.
- Базовый взнос и запасной вариант при снижении дохода.
- Дата следующей проверки стоимости и своего бюджета.
Такую карточку удобно пересматривать, например, после изменения дохода или условий покупки. Для близкой цели проверка может требоваться чаще. План нужен не для оценки вашей дисциплины, а для того, чтобы вовремя увидеть расхождение и спокойно выбрать следующий шаг.
На что мы опирались
Проверено 31 октября 2026. Базовые механизмы и сервисы рассматриваются для России. Действующие ставки, налоговые льготы и конкретные продукты здесь не рекомендуются.
Программы Student Wyckoff можно изучить позже, когда появится желание углубиться в работу рынка.
Посмотреть программы ↗