Почему у облигации есть купон и меняющаяся цена
Периодическая выплата и стоимость бумаги на рынке отвечают на разные вопросы. Разбираем их на одной обычной облигации.
Один инструмент, несколько разных чисел
Эмитент — организация или государство, выпустившее облигацию. Номинал — предусмотренная условиями выпуска сумма, к которой привязаны обязательства по бумаге. Купон — выплата владельцу в установленную дату. Рыночная цена — стоимость покупки или продажи в конкретный момент.
Эти значения не обязаны совпадать. У обычной облигации с номиналом 1 000 рублей цена на бирже может оказаться 940 или 1 060 рублей. При этом размер фиксированного купона по условиям выпуска сам по себе от такой сделки не меняется.
Здесь рассматривается простая облигация с фиксированными выплатами и без сложных дополнительных условий. В реальности встречаются переменные выплаты, частичный возврат номинала и другие особенности. Применять один пример ко всем бумагам нельзя.
Что показывает купон
Условимся, что бумага предусматривает два купона по 60 рублей за год. Если обязательства выполнены, за этот год выплачено 120 рублей. От номинала 1 000 рублей это 12%. Это описание условных выплат, а не ставка существующего предложения.
При покупке дороже номинала вы платите больше за те же выплаты. При покупке дешевле — меньше. Но отношение годовых купонов к цене ещё не показывает полный результат: остаются возврат номинала, срок, расходы, налоги и риск невыплаты.
Доходность к погашению — расчётный показатель результата при определённых предположениях о покупке и будущих выплатах. Он не является гарантией. Прежде чем сравнивать цифры в приложении, полезно выяснить, что именно посчитано и какие условия приняты.
Как купон может исчезнуть в общей сумме
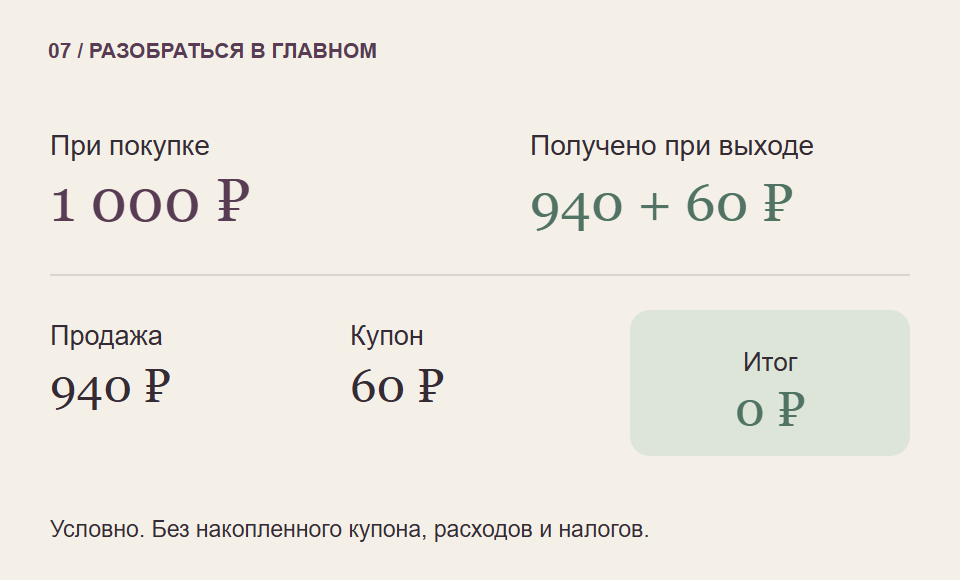
Представим: облигация куплена за 1 000 рублей сразу после купонной выплаты. К следующей выплате вы получили 60 рублей и сразу после неё продали бумагу за 940 рублей. Общая выручка — 940 + 60 = 1 000 рублей.
До комиссий и налогов результат равен нулю: 1 000 − 1 000 = 0. При наличии расходов он станет отрицательным. Пример специально предполагает сделки сразу после выплат и отсутствие накопленного купона, чтобы выделить один механизм.
Накопленный купонный доход — часть будущего купона, относящаяся к прошедшим дням периода. При обычной покупке между выплатами его, как правило, уплачивают продавцу отдельно от указанной цены. Поэтому для реального расчёта нужно смотреть полную сумму сделки, а не только процент от номинала на экране.
Почему цена меняется
Если условия сопоставимых новых вложений стали привлекательнее, прежняя бумага с фиксированным купоном может подешеветь. Покупателю требуется другая цена, чтобы согласиться на старые выплаты. При обратном изменении условий связь может работать иначе.
Но объяснять каждое движение только процентными ставками было бы ошибкой. Влияют риск эмитента, срок до выплат, спрос, возможность продажи и особенности выпуска. Даже две облигации одной компании могут вести себя по-разному.
Если эмитент не выполняет обязательства, возникает риск неполучения платежей. Дефолт — именно такое неисполнение долговых обязательств, а не просто снижение цены на бирже. Наличие даты погашения не делает возврат денег безусловным.
Что открыть до сделки
- Условия выпуска: номинал, даты, порядок купонов и возврата долга.
- Полную сумму покупки с накопленным купоном и комиссиями.
- Доступные сведения о финансовом положении эмитента.
- Условия возможного досрочного выхода и текущие цены продажи.
Попробуйте записать отдельно три строки: «плачу при покупке», «получаю по условиям», «могу получить при продаже». Если в расчёте видна только строка купонов, картина пока неполна. Понимание этой разницы помогает сравнивать бумаги спокойнее и внимательнее.
На что мы опирались
Проверено 31 октября 2026. Базовые механизмы и сервисы рассматриваются для России. Действующие ставки, налоговые льготы и конкретные продукты здесь не рекомендуются.
Продолжить разбор инструментов и рыночных рисков можно в программах Student Wyckoff.
Посмотреть программы ↗